Глобальный рынок кистей для стен и блоков: анализ рыночной ситуации и возможностей выхода на рынок.
Oct 05, 2026
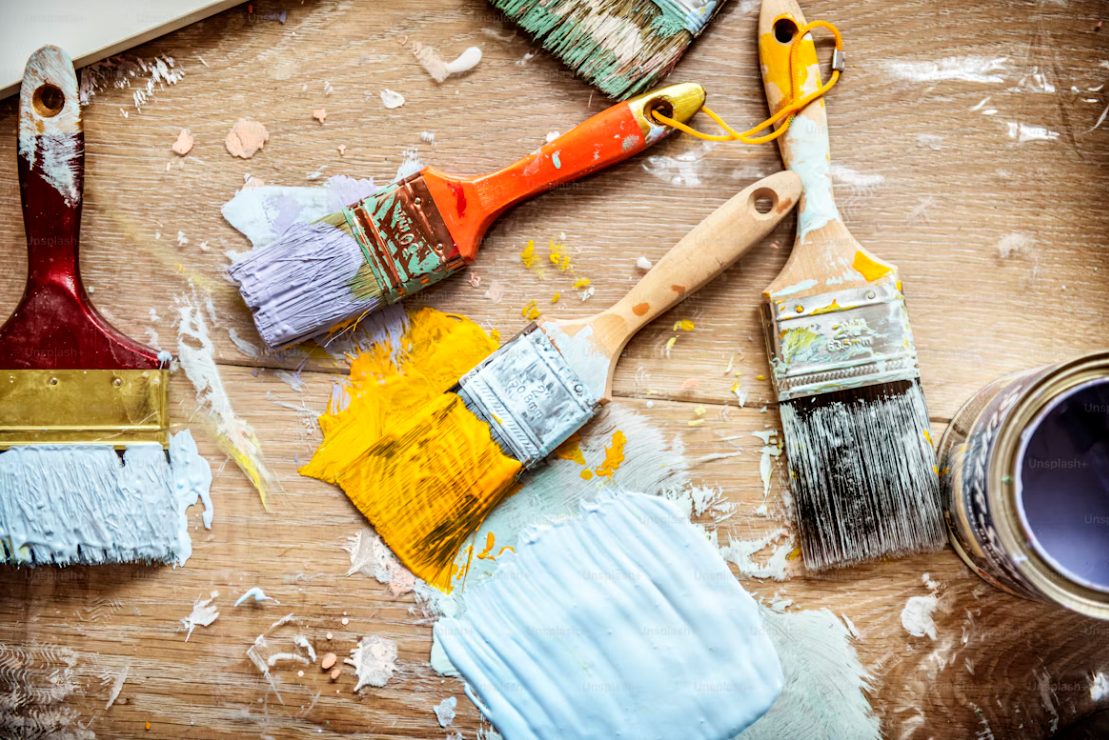
Глобальный рынок щеток для стен и блоков находится на стыке устойчивого спроса, фрагментированной конкуренции и развивающихся инноваций в области материалов. Для компаний, рассматривающих возможность выхода на этот рынок — будь то из смежных отраслей, других сегментов рынка щеток или из смежных отраслей — понимание размера рынка, траектории роста и структурных барьеров имеет важное значение. Согласно отраслевым данным, объем мирового сегмента кистей для покраски блоков и стен в 2024 году достиг приблизительно 1,76 млрд долларов США и, по прогнозам, будет расти на 3,2% в год до 2035 года, достигнув 2,5 млрд долларов США к концу прогнозируемого периода. В рамках более широкой категории инструментов для покраски, объем которой составляет 8,26 млрд долларов США в мировом масштабе, кисти для покраски блоков и стен представляют собой крупнейший подсегмент продукции, на который приходится примерно 56% от общего дохода от продажи кистей, что обусловлено ремонтом жилых помещений, коммерческим строительством и подготовкой промышленных поверхностей. В региональном разрезе Северная Америка лидирует по потреблению на душу населения, чему способствуют высокие расходы на благоустройство дома и развитая база профессиональных подрядчиков. Однако Азиатско-Тихоокеанский регион является самым быстрорастущим регионом, на который приходится 38,2% мирового дохода, и быстро расширяется благодаря урбанизации в Китае, Индии и Юго-Восточной Азии. Варианты с синтетической щетиной доминируют на рынке с долей 52,4%, поскольку покрытия на водной основе продолжают вытеснять краски на основе растворителей во всем мире. Для компаний, выходящих на рынок из несвязанных отраслей, перспектива умеренно высока, но с существенными оговорками. Основные технологии производства кистей для покраски стен являются зрелыми и доступными, а сырье — древесно-пластиковые блоки, нейлоновые/полиэфирные волокна и обоймы — широко доступно у множества поставщиков, что снижает переговорную силу поставщиков. Однако сохраняются существенные барьеры: развитые дистрибьюторские сети, узнаваемость бренда среди профессиональных маляров и ценовая конкуренция со стороны азиатских OEM-производителей. Пять крупнейших игроков занимают лишь около 34,7% рынка, оставляя место для новичков, но для успеха требуется либо значительное ценовое преимущество, либо четкая дифференциация продукта, например, эргономичный дизайн или экологически чистые материалы. Капитальные затраты на организацию производства умеренны по сравнению с высокоточными отраслями, что делает этот путь жизнеспособным для компаний с сильными маркетинговыми или электронными коммерческими возможностями. Для компаний, уже производящих зубные щетки, промышленные щетки или специализированные щетки, выход на рынок щеток для стен и блоков вполне осуществим. Основные производственные процессы — заполнение щетины, обрезка и сборка ручек — имеют фундаментальное сходство, что позволяет частично использовать существующее оборудование и техническую экспертизу. Ярким примером является промышленный кластер Юаньтань в Китае, где производители успешно расширили производство от простых щеток для покраски стен до промышленных чистящих щеток, щеток для подметальных машин и щеток для полировки плитки, используя существующую инфраструктуру цепочки поставок и производственные ноу-хау. Основная проблема заключается в диверсификации каналов сбыта, а не в производственных мощностях, поскольку щетки для стен обслуживают различные каналы B2B-продаж для подрядчиков и розничных продавцов товаров для самостоятельного ремонта. Для поставщиков сырья и участников рынка, работающих в смежных отраслях, целесообразность вертикальной интеграции варьируется в зависимости от позиции. Компании, работающие в смежных отраслях, такие как производители филаментов и переработчики древесины/пластика, обладают преимуществами в стоимости сырья и техническим пониманием характеристик щетины, но им не хватает опыта в окончательной сборке и налаженных отношений с конечными потребителями. Вертикальная интеграция может повысить рентабельность, но требует инвестиций в вторичные производственные линии и системы контроля качества. Компании, производящие краски и занимающиеся дистрибуцией в смежных отраслях, уже имеют налаженные отношения с клиентами и обладают узнаваемостью бренда. Многие ведущие компании по производству красок уже предлагают фирменные линейки кистей в рамках партнерских соглашений с компаниями, выпускающими продукцию под собственной торговой маркой. Для этих игроков собственное производство может усилить контроль над рентабельностью и стратегии комплектации продукции, хотя это может отвлечь внимание от основных компетенций. Рынок щеток для стен и блоков не является быстрорастущим и революционным сегментом, но это стабильный, приносящий доход сегмент с предсказуемыми циклами обновления и низким технологическим риском. Наиболее успешными участниками рынка станут не те, кто стремится к взрывному росту, а те, кто сможет использовать существующие преимущества — будь то масштабы производства, экспертные знания в области материалов или доступ к каналам сбыта — для создания прибыльных ниш. Для игроков из разных отраслей наиболее разумным путем часто является приобретение или партнерство под собственными торговыми марками, а не выход на новый рынок. Для смежных производителей щеток вопрос заключается не в том, стоит ли выходить на рынок, а в том, как быстро привести портфель продукции в соответствие с региональными тенденциями в строительстве и ускоряющимся переходом к экологически чистым решениям из синтетических волокон.
ЧИТАТЬ ДАЛЕЕ



 Поддерживается сеть IPv6